Gestão de empréstimos
Cada empréstimo rastreável da solicitação ao encerramento
Um único sistema de registro para todo o ciclo de vida do empréstimo. Cada decisão, cada pagamento e cada documento ficam no empréstimo, ao lado do nome de quem os colocou lá.
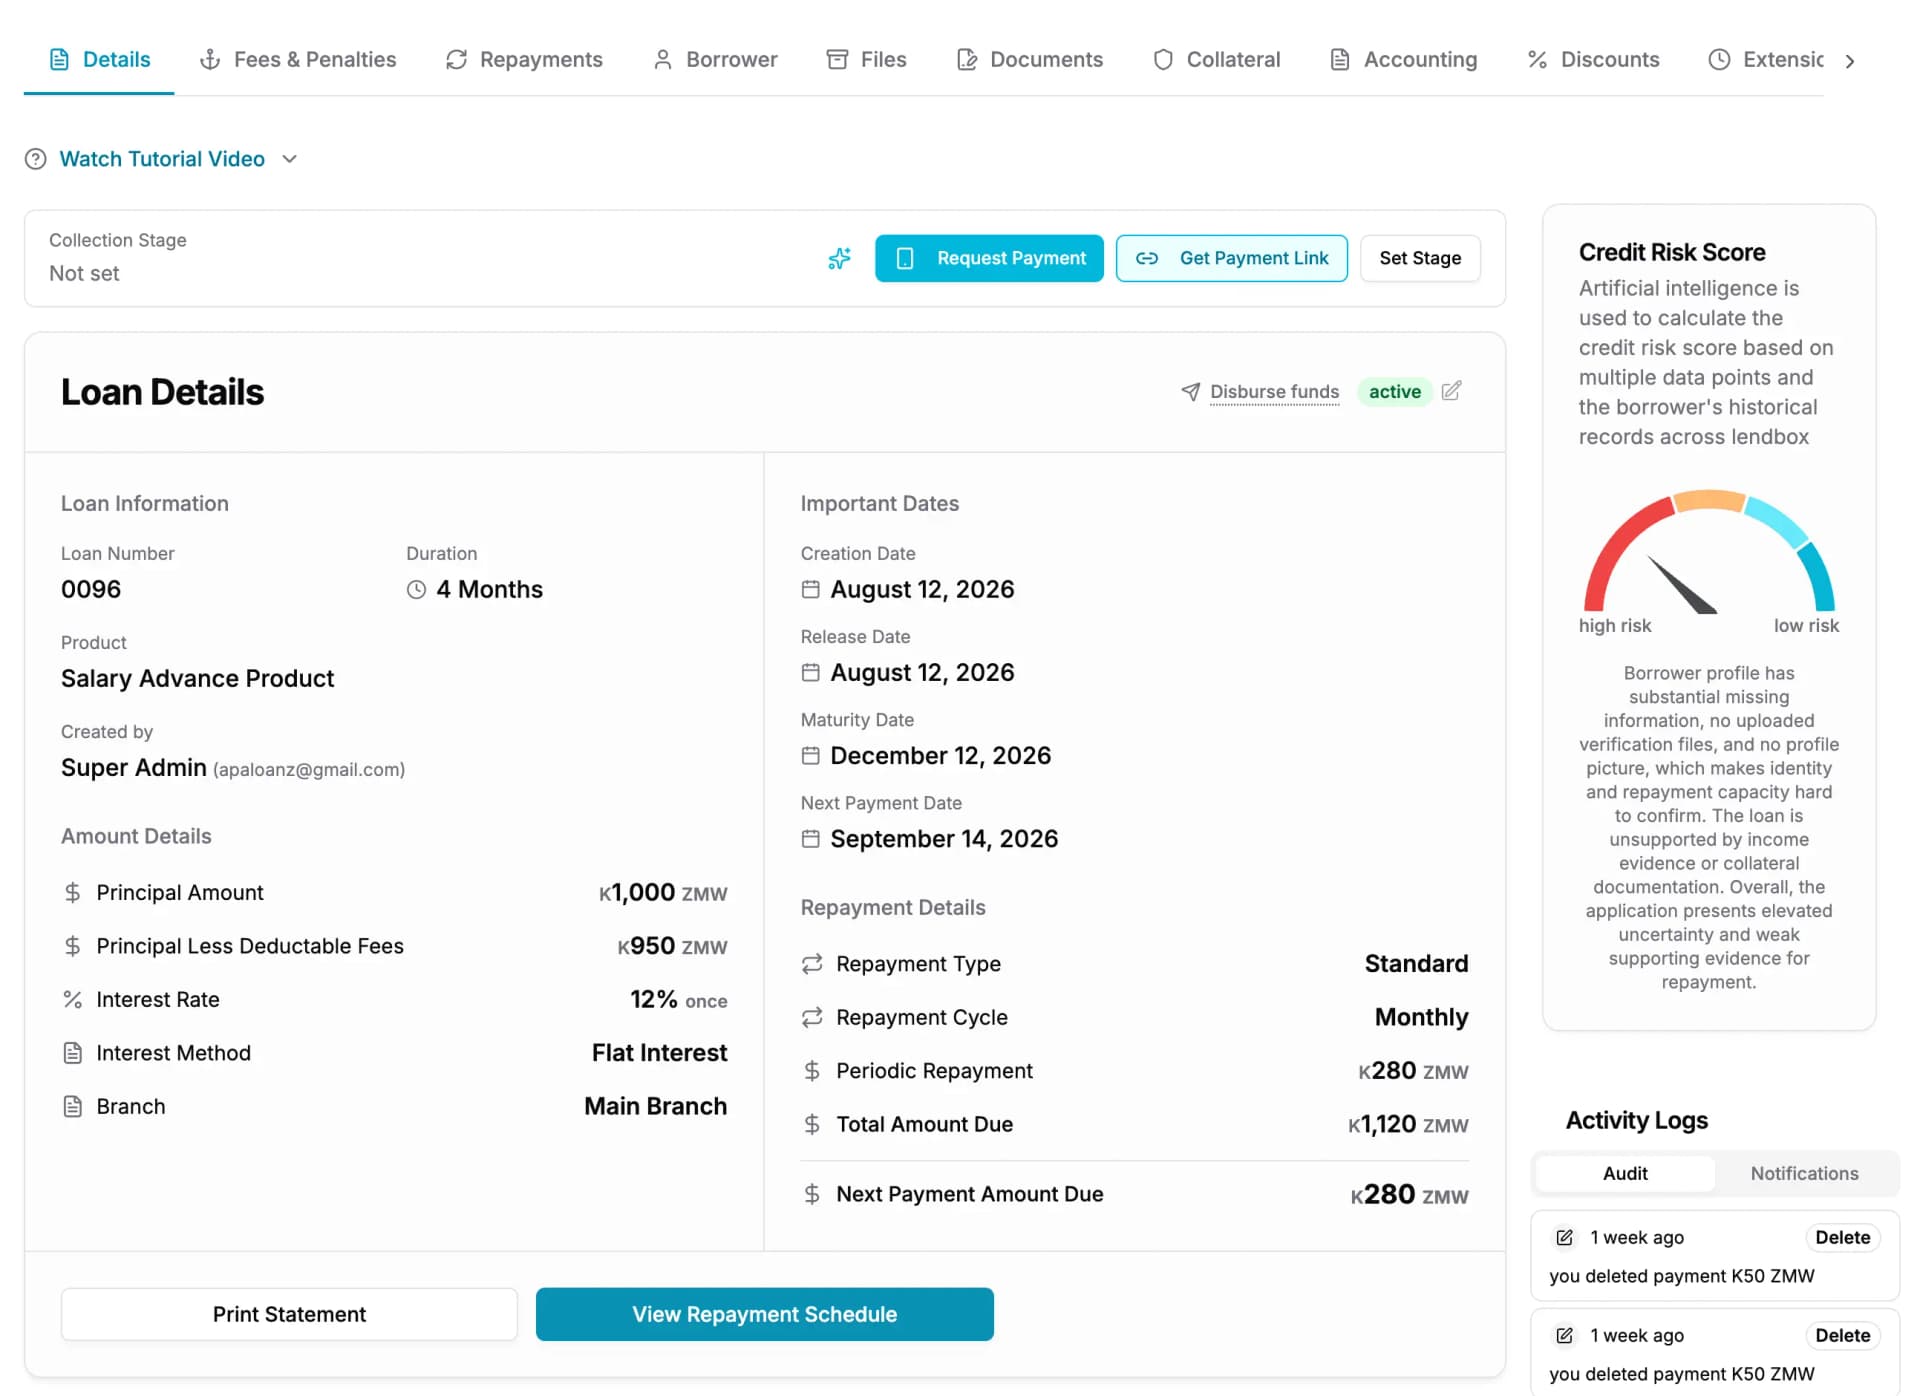
- 1O cronograma de pagamento, gerado no desembolso e armazenado
- 2Saldos correntes de principal, juros, taxas e multas
Um empréstimo, uma página. O cronograma, os saldos, os documentos e o histórico de quem fez o quê estão no mesmo registro.
O ciclo de vida
Sete etapas, um registro
Um empréstimo não passa de um sistema para outro conforme envelhece. Ele passa de etapa em etapa, e tudo o que reuniu no caminho continua anexado a ele. É a primeira coisa a verificar ao comparar plataformas de gestão de empréstimos baseadas na web.
- 1
Solicitação
O tomador, o valor e a finalidade são registrados uma vez e ficam no empréstimo.
- 2
Análise
O agente vê todo o histórico de crédito do tomador e quaisquer alertas antes de recomendar uma decisão.
- 3
Aprovação
O empréstimo percorre as etapas que você desenhou. Cada aprovador assina a própria decisão.
- 4
Desembolso
Libere os recursos e o empréstimo abre. O cronograma é gerado e armazenado no mesmo momento.
- 5
Pagamento
Os pagamentos são lançados contra o cronograma e alocados em cascata: multas, taxas, juros, principal.
- 6
Inadimplência
Uma parcela não paga envelhece o empréstimo para uma faixa e ele aparece no relatório de atrasos.
- 7
Encerramento
O empréstimo encerra quando o saldo é quitado. O registro inteiro permanece exatamente onde está.
O que faz
O que o sistema de registro realmente guarda
Cada um destes pontos é um lugar por onde uma planilha vaza. Um número que dá para sobrescrever, uma decisão que vive num chat, um cronograma que muda quando alguém edita uma fórmula. Avalie um software de gestão de microcrédito por esses pontos antes de qualquer outro.
Produtos de empréstimo
Defina as condições uma vez e cada empréstimo escrito nesse produto as segue. Juros fixos ou sobre saldo devedor. Base de cálculo Real/365 ou 30/360. Taxa de abertura como percentual ou valor fixo. Regras de multa que disparam numa parcela não paga. Carência sobre principal, juros ou ambos.
Fluxos de aprovação
Desenhe sua cadeia de aprovação num quadro — agente de crédito, gerente de agência, comitê de crédito, ou o que sua política de crédito realmente diz. A segregação de funções faz com que quem registra um empréstimo não seja quem o aprova. Tudo o que está pendente fica numa única fila, então as aprovações deixam de acontecer pelo WhatsApp.
Cronogramas de pagamento
O cronograma é gerado no desembolso e armazenado no empréstimo. Ele não é recalculado toda vez que a página abre. A parcela que você informou a um tomador em março é a parcela que o sistema ainda mostra em novembro, e mudar um produto não pode reescrever em silêncio um empréstimo que já está em curso.
Alocação em cascata
Uma cascata é a regra que decide qual parte de uma dívida um pagamento quita primeiro. O dinheiro preenche cada categoria por vez e para quando acaba: multas, depois taxas, depois juros, e o que sobrar abate o principal. A ordem é fixa e idêntica em todos os empréstimos, então dois agentes não podem aplicar o mesmo pagamento de duas maneiras diferentes, e a divisão resultante fica registrada no próprio pagamento.
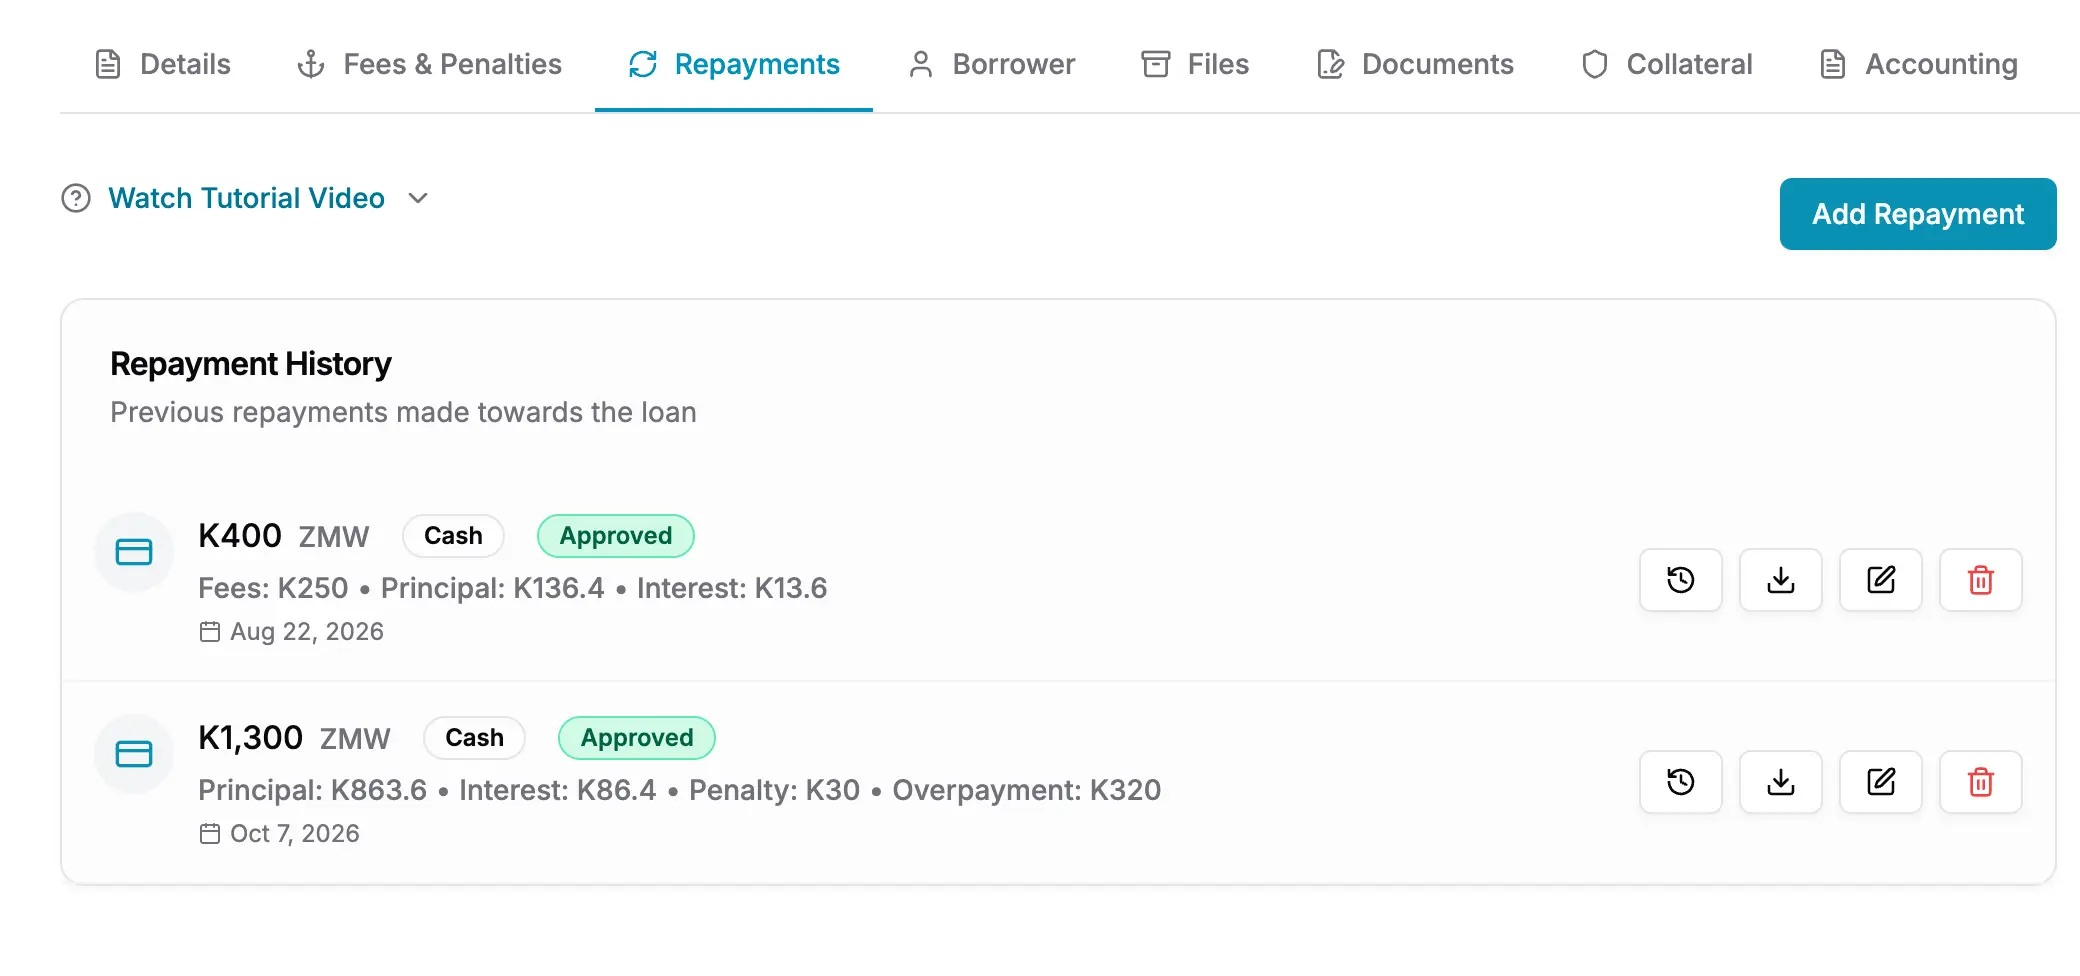
- 1A divisão em quatro partes de um único pagamento
- 2As mesmas quatro categorias, na mesma ordem, em cada pagamento
Cada pagamento carrega a própria alocação, então a resposta para «para onde foi meu dinheiro» está no próprio pagamento.
Registro de garantias
Registre o bem que garante um empréstimo: o que é, quanto foi avaliado, quando foi avaliado e quem guarda os documentos. O registro está vinculado ao empréstimo, então liberar a garantia vira uma etapa do encerramento em vez de uma anotação na gaveta de alguém.
Assinatura eletrônica de documentos
Assine os contratos de empréstimo dentro do Lendbox. Você assina o modelo uma vez, como credor. Depois cada tomador assina o próprio contrato, por empréstimo. O documento assinado fica armazenado no empréstimo, então o contrato e o saldo que ele criou nunca estão em dois lugares diferentes.
Multiagência
Os empréstimos pertencem a uma agência. A equipe tem um papel por agência, então a mesma pessoa pode ser agente de crédito numa agência e gerente em outra. O que alguém pode ver, registrar ou aprovar segue a agência em que trabalha, não um papel global aplicado em todo lugar.
Lixeira
Uma exclusão não é o fim de um registro. Os itens excluídos vão para a lixeira e podem ser restaurados. A lixeira sabe o que depende do quê, então um cliente não pode ser removido debaixo de um empréstimo em aberto, e uma exclusão acidental não vira um buraco na trilha de auditoria.
O que o auditor vê
Cada ação carrega um nome e uma hora
O Lendbox escreve o lançamento no momento em que a ação acontece, contra o registro a que ela aconteceu. Não é um resumo montado no fim do mês.
Quando um auditor aponta para um empréstimo e pergunta como ele foi aprovado naquele valor, a resposta está no empréstimo. Ele vê o agente que o registrou, o gerente que o aprovou, a data em que cada um agiu e todas as edições desde então.
- O usuário que criou, editou ou excluiu cada registro
- O carimbo de hora em cada ação
- O aprovador em cada etapa do fluxo
- Registros restaurados, e quem os restaurou
Antes de começar
- Já temos uma carteira em andamento. Dá para trazê-la?
- Sim. Importe seus clientes e empréstimos existentes com os saldos, e defina a posição inicial de cada empréstimo para que o cronograma continue de onde está hoje. Você não precisa encerrar sua carteira atual para começar.
- Trabalhamos com vários produtos de empréstimo diferentes. Isso é um problema?
- Não. Crie um produto para cada um. Métodos de juros, taxas, multas e carências diferentes convivem lado a lado, e um empréstimo segue o produto em que foi escrito, então as condições de um nunca vazam para outro.
- O que acontece com nossos dados se cancelarmos?
- Eles continuam sendo seus. Exporte seus clientes, empréstimos, transações e contabilidade antes de sair. Sua carteira não é retida como alavanca para mantê-lo num plano.
Perguntas que as pessoas fazem
- Um software de gestão de empréstimos é o sistema de registro da carteira de um credor. Ele guarda o tomador, as condições do empréstimo, as decisões de aprovação, o cronograma de pagamento, os pagamentos recebidos e os documentos assinados — de modo que a situação de cada empréstimo é estabelecida a partir de um só lugar em vez de reconstruída a partir de planilhas e mensagens. Se você ainda está comparando opções, nosso guia das melhores plataformas de gestão de empréstimos mostra o que pesar antes de decidir.
- Sim. Os dois são definidos no produto de empréstimo, junto com a base de cálculo — Real/365 ou 30/360. Produtos com métodos diferentes podem conviver na mesma carteira.
- É a regra que decide qual parte de uma dívida um pagamento quita primeiro. O pagamento preenche cada categoria por vez e para quando o dinheiro acaba: multas, depois taxas, depois juros, depois principal. No Lendbox essa ordem é fixa e não configurável, então é idêntica em cada empréstimo e cada produto, e a divisão resultante fica registrada em cada pagamento.
- Sim. Os fluxos de aprovação são desenhados num quadro, etapa por etapa, e aplicados por produto de empréstimo. A segregação de funções é obrigatória: o usuário que registra um empréstimo não pode aprová-lo.
- Empréstimos e clientes são vinculados a uma agência, e a equipe tem um papel por agência em vez de um papel único para toda a instituição. A mesma pessoa pode ser agente de crédito numa agência e gerente em outra.
- Sim. As exclusões vão para uma lixeira e podem ser restauradas. A lixeira considera dependências, então registros dos quais outros dependem não podem ser removidos em silêncio.
- Sim. O mesmo ciclo de vida do empréstimo, os mesmos controles de aprovação e a mesma trilha de auditoria atendem aos dois. As SACCO costumam usar também a parte voltada aos associados, e as instituições de microfinanças se apoiam mais no escopo por agência e nos relatórios de inadimplência. Se você está avaliando sistemas de gestão de microcrédito para qualquer uma das duas, nossa comparação das principais plataformas cobre ambas.
O que é um software de gestão de empréstimos?
O Lendbox suporta juros fixos e sobre saldo devedor?
O que é alocação em cascata num pagamento de empréstimo?
Podemos definir nosso próprio processo de aprovação?
Como o Lendbox lida com várias agências?
Um empréstimo excluído pode ser recuperado?
O Lendbox serve tanto para uma SACCO quanto para uma instituição de microfinanças?
Seja qual for a parte que trouxe você, isto vem junto
- Tomadores, empréstimos e arquivos ilimitados
- Sem cobrança por registro. Sua fatura não cresce porque sua carteira cresceu.
- Sua equipe na web, no Android e no iOS
- Os mesmos dados num notebook na agência e num telefone em campo.
- Uma trilha de auditoria completa
- Cada ação carrega o nome da pessoa que a realizou e a hora em que a realizou.
Coloque isto na sua própria carteira de empréstimos
Crie uma conta, configure um produto de empréstimo e leve um empréstimo real do início ao fim. Nada para instalar.
Teste gratuito de 30 dias. Sem cartão.