Ir al contenido principal

Características de Lendbox

Todo lo que exige gestionar una cartera de préstamos, en un solo sistema: el crédito, los prestatarios, la contabilidad, los controles, los informes y el trabajo que queda entre medias. Abre la parte que corresponda al problema con el que llegaste.

Cómo funciona

¿Qué hace Lendbox?

Lendbox es un software de gestión de préstamos para prestamistas, instituciones de microfinanzas y SACCO. Reúne la cartera de préstamos, los registros de prestatarios, el libro mayor y los informes en un solo sistema. Cada préstamo se emite sobre un producto, y el producto fija el interés, las comisiones y las reglas de penalización. El calendario se genera en el desembolso y se guarda en el préstamo. Cada pago se reparte según una cascada fija. Cada evento del préstamo se contabiliza en el libro mayor por partida doble. Cada acción lleva el nombre de quien la hizo y la hora en que la hizo. El personal lo usa en la web, en Android y en iOS. Los prestatarios usan su propio portal.
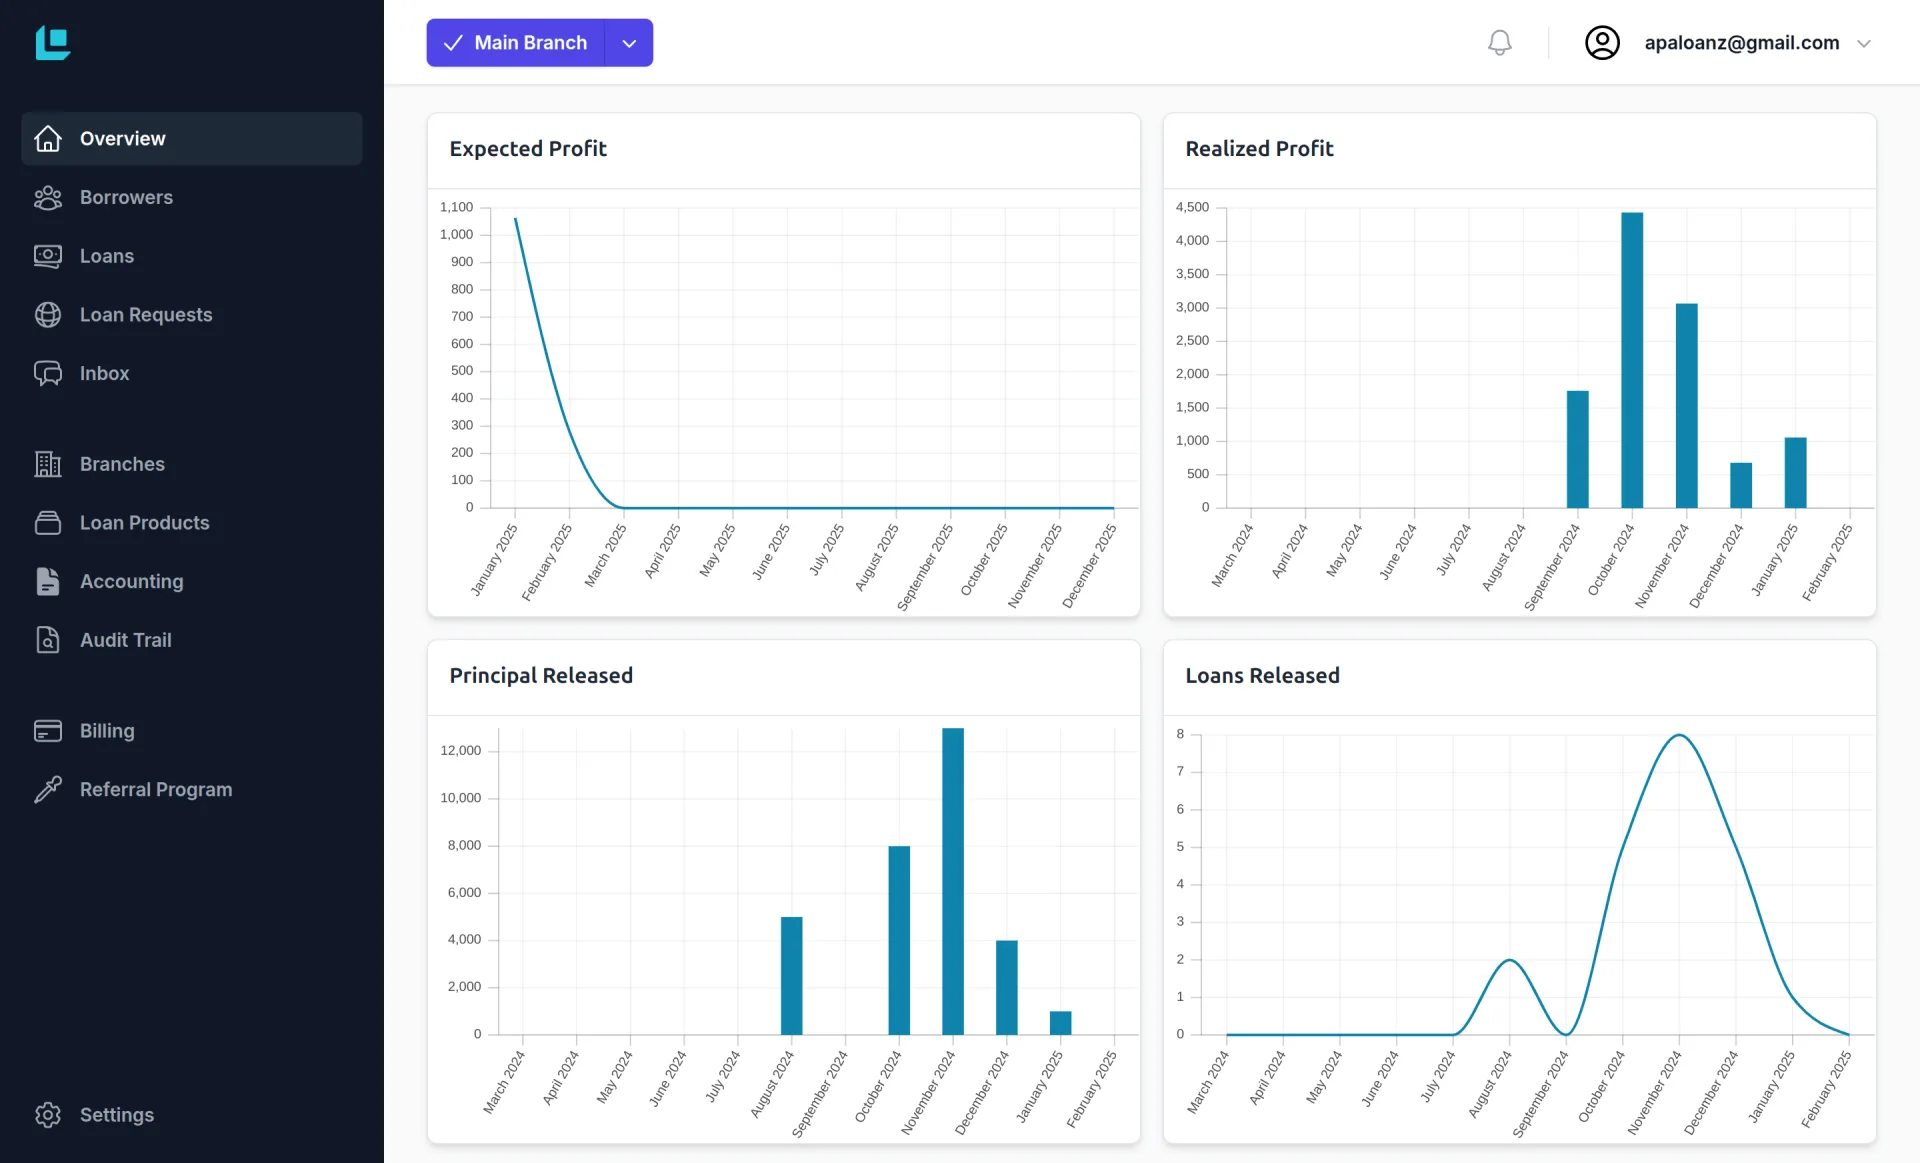
El panel de Lendbox, con gráficos de cartera, cartera en riesgo y pagos cobrados

¿Cómo calcula Lendbox los intereses, las comisiones y las penalizaciones?

Mediante productos de préstamo. Defines las condiciones una vez y todos los préstamos emitidos sobre ese producto las siguen. El interés es fijo o sobre saldo decreciente. El cómputo de días es Actual/365 o 30/360. La comisión de apertura es un porcentaje o un importe fijo, cobrado por adelantado o repartido a lo largo del plazo. Una regla de penalización se activa cuando se incumple una cuota. Un periodo de gracia puede cubrir el capital, los intereses o ambos.

El calendario de pagos se genera en el desembolso y se guarda en el préstamo. No se recalcula cada vez que se abre la página. La cuota que le cotizaste a un prestatario en marzo es la que el sistema sigue mostrando en noviembre. Cambiar un producto no puede reescribir un préstamo que ya está en curso.

Más sobre Gestión de préstamos

¿Cómo se reparte un pago entre penalizaciones, comisiones, intereses y capital?

Mediante una cascada. La cascada es la regla que decide qué parte de la deuda salda primero un pago. El dinero llena cada categoría por turno y se detiene cuando se agota: primero las penalizaciones, luego las comisiones, luego los intereses y después el capital. El orden es fijo y el mismo en todos los préstamos, así que dos oficiales no pueden aplicar el mismo pago de dos maneras distintas. El reparto queda registrado en el propio pago. La respuesta a «¿a dónde fue mi dinero?» está en el pago.

Más sobre Gestión de préstamos

¿Quién aprueba un préstamo y cómo queda registrado?

Quien indique tu política de crédito, en el orden que indique. Dibujas la cadena de aprobación en un lienzo: oficial de crédito, gerente de sucursal, comité de crédito o la cadena que uses. El doble control significa que quien registra un préstamo no es quien lo aprueba. Todo lo que espera una decisión está en una sola cola, el Centro de Aprobaciones. Cada decisión lleva el usuario, la fecha y la hora. El informe de decisiones lista cada aprobación y rechazo del periodo, archivado por la fecha en que se registró la acción final. Esa es la versión que pide un regulador. Los roles definen qué módulos puede usar cada empleado, y el alcance por sucursal define qué clientes y préstamos puede ver.

Más sobre Seguridad con IA

¿Lendbox incluye contabilidad?

Sí. Incluye un libro mayor de partida doble, y la cartera de préstamos se contabiliza en él. Un desembolso, un devengo, un pago, una comisión, una penalización o una cancelación se convierte en un asiento en el momento en que ocurre. Nadie lo vuelve a teclear, y cada asiento conserva un enlace al préstamo que lo originó.

Conservas tu propio plan de cuentas, con saldos de apertura y la fecha desde la que aplican. El balance de comprobación, la cuenta de resultados, el balance general y el flujo de caja salen del libro mayor contabilizado para cualquier periodo. Los ingresos por intereses, por comisiones y por penalizaciones son líneas separadas. Cada asiento lleva su sucursal, así que una sucursal o toda la institución informan desde los mismos datos. Un asiento contabilizado no se edita en silencio: el cambio se eleva a aprobación y un segundo usuario tiene que aceptarlo.

Más sobre Contabilidad integrada

¿Qué ve el prestatario?

Su saldo, su próximo pago, su calendario completo y su historial de pagos. El portal del prestatario se abre en el navegador de su propio teléfono, sin nada que instalar. Lleva tu marca y tu dominio, y permite descargar estados de cuenta y recibos. No se ve nada que no hayas activado. Los recordatorios salen por SMS, correo electrónico o WhatsApp cuando se crea un préstamo, antes de una fecha de vencimiento y cuando se recibe un pago. La sucursal atiende menos llamadas por saldos y resuelve menos disputas.

Más sobre Portal del prestatario

¿Qué comprueba Lendbox antes de desembolsar?

Cuatro cosas. Los documentos de identidad y archivos subidos se revisan en busca de señales de manipulación y se marcan para revisión. Se genera una puntuación de riesgo del prestatario a partir de su historial de crédito. Un número de identificación que ya existe en el sistema genera una alerta de duplicado, de modo que un prestatario recurrente se vincula al expediente que ya tienes de él. La exposición de los garantes se muestra en toda tu cartera, así que puedes ver los cuatro préstamos que un comerciante ya respalda antes de aceptar el quinto.

Más sobre Seguridad con IA

¿Qué informes vienen incluidos?

Cartera en riesgo, atrasos, pagos, decisiones y comparación entre sucursales. La cartera en riesgo se muestra con tramos de antigüedad. El informe de atrasos lista quién está en mora, por cuánto y desde cuándo. El informe de pagos muestra lo que vencía y lo que llegó, como tabla o como calendario, y mantiene separados Pagado, Parcial, Pendiente, Pago omitido y Vencido.

Todos los informes admiten un rango de fechas, una sucursal, un oficial, un producto de préstamo, un tramo de importe y un estado. Guarda un conjunto de filtros como vista con nombre y vuelve a ella el mes que viene. Exporta a Excel o PDF. La vista de impresión lleva los filtros, el usuario y la marca de tiempo en su encabezado. El panel lee los mismos registros en los que trabajan los oficiales de crédito.

Más sobre Informes y análisis

¿Podemos migrar una cartera de préstamos existente a Lendbox?

Sí, sin cerrar la cartera actual. Importa clientes y préstamos desde plantillas de Excel, cada préstamo con sus condiciones originales y su fecha de desembolso. Después carga sus pagos anteriores con la fecha en que se cobraron, para que su saldo y su calendario continúen desde donde están hoy. Los números de identificación duplicados se detectan durante la importación. Cada cuenta del libro mayor admite un saldo de apertura y la fecha desde la que aplica. Tus datos siguen siendo exportables mientras tengas una cuenta, sin tener que pedírnoslo.

Más sobre Gestión de clientes

¿Listo para comenzar a gestionar préstamos?
Comience su prueba gratuita hoy.