Aller au contenu principal

Fonctionnalités Lendbox

Tout ce que la gestion d’un portefeuille de prêts exige de vous, dans un seul système — le crédit, les emprunteurs, le grand livre, les contrôles, le reporting, et le travail qui se trouve entre les deux. Ouvrez la partie qui correspond au problème avec lequel vous êtes venu.

Comment ça marche

Que fait Lendbox ?

Lendbox est un logiciel de gestion de prêts pour les prêteurs, les institutions de microfinance et les SACCO. Il réunit le portefeuille de prêts, les dossiers emprunteurs, le grand livre et les rapports dans un seul système. Chaque prêt est émis sur un produit, et le produit fixe les intérêts, les frais et les règles de pénalité. L’échéancier est généré au décaissement et enregistré sur le prêt. Chaque remboursement est réparti selon une cascade fixe. Chaque événement du prêt est comptabilisé au grand livre en partie double. Chaque action porte le nom de la personne qui l’a faite et l’heure à laquelle elle l’a faite. Le personnel l’utilise sur le web, sur Android et sur iOS. Les emprunteurs utilisent leur propre portail.
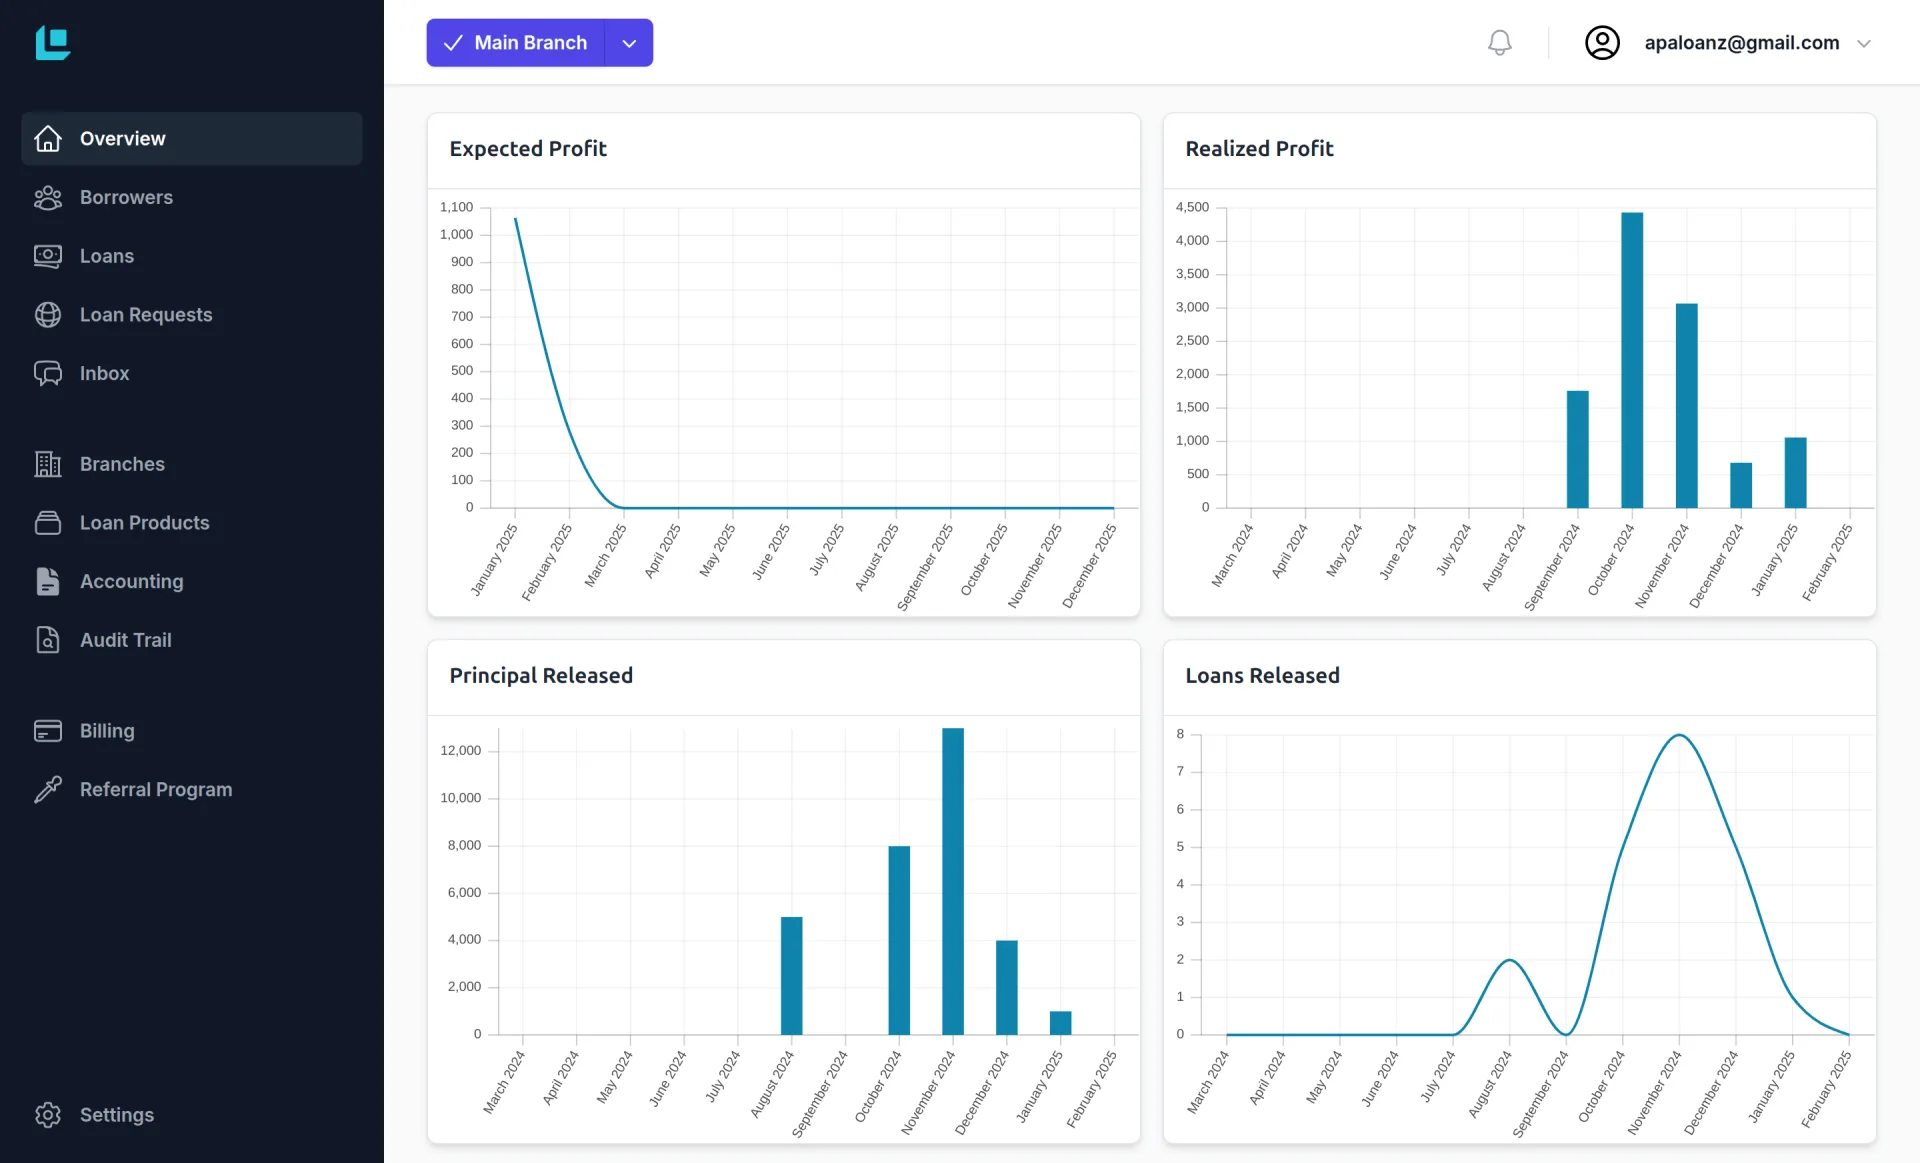
Le tableau de bord Lendbox, avec les graphiques du portefeuille, le portefeuille à risque et les remboursements encaissés

Comment Lendbox calcule-t-il les intérêts, les frais et les pénalités ?

Grâce aux produits de prêt. Vous définissez les conditions une fois, et chaque prêt émis sur ce produit les suit. L’intérêt est à taux fixe ou sur capital restant dû. Le décompte des jours est Actual/365 ou 30/360. Les frais de dossier sont un pourcentage ou un montant fixe, prélevés d’avance ou étalés sur la durée. Une règle de pénalité se déclenche quand une échéance est manquée. Un différé peut porter sur le capital, les intérêts ou les deux.

L’échéancier est généré au décaissement et enregistré sur le prêt. Il n’est pas recalculé à chaque ouverture de la page. L’échéance que vous avez annoncée à un emprunteur en mars est celle que le système affiche encore en novembre. Modifier un produit ne peut pas réécrire un prêt déjà en cours.

En savoir plus sur Gestion des prêts

Comment un remboursement est-il réparti entre pénalités, frais, intérêts et capital ?

Par une cascade. La cascade est la règle qui décide quelle part de la dette un paiement règle en premier. L’argent remplit chaque catégorie à tour de rôle et s’arrête quand il est épuisé : les pénalités d’abord, puis les frais, puis les intérêts, puis le capital. L’ordre est fixe et identique sur tous les prêts, donc deux agents ne peuvent pas appliquer le même paiement de deux façons différentes. La répartition est enregistrée sur le remboursement lui-même. La réponse à « où est passé mon argent » se trouve sur le paiement.

En savoir plus sur Gestion des prêts

Qui approuve un prêt, et comment est-ce enregistré ?

Les personnes que votre politique de crédit désigne, dans l’ordre qu’elle fixe. Vous dessinez la chaîne d’approbation sur un canevas : agent de crédit, directeur d’agence, comité de crédit, ou toute chaîne que vous appliquez. Le double contrôle signifie que la personne qui saisit un prêt n’est pas celle qui l’approuve. Tout ce qui attend une décision se trouve dans une seule file, le Centre d’approbation. Chaque décision porte l’utilisateur, la date et l’heure. Le rapport des décisions liste chaque approbation et chaque refus de la période, classés à la date où l’action finale a été enregistrée. C’est la version qu’un régulateur demande. Les rôles définissent les modules qu’un membre du personnel peut utiliser, et le périmètre par agence définit les clients et les prêts qu’il peut voir.

En savoir plus sur Sécurité IA

Lendbox inclut-il la comptabilité ?

Oui. Un grand livre en partie double est intégré, et le portefeuille de prêts s’y comptabilise. Un décaissement, une régularisation, un remboursement, des frais, une pénalité ou une passation en perte devient une écriture au moment où il se produit. Personne ne la ressaisit, et chaque écriture garde un lien vers le prêt qui l’a générée.

Vous gardez votre propre plan comptable, avec des soldes d’ouverture et la date à partir de laquelle ils s’appliquent. La balance, le compte de résultat, le bilan et le tableau de trésorerie sortent du grand livre comptabilisé pour n’importe quelle période. Les produits d’intérêts, de frais et de pénalités sont des lignes distinctes. Chaque écriture porte son agence, donc une agence ou l’institution entière rend compte à partir des mêmes données. Une écriture comptabilisée ne se modifie pas en silence : la modification est soumise à approbation et un second utilisateur doit l’accepter.

En savoir plus sur Comptabilité intégrée

Que voit l’emprunteur ?

Son solde, sa prochaine échéance, son échéancier complet et son historique de paiements. Le portail emprunteur s’ouvre dans le navigateur de son propre téléphone, sans rien à installer. Il porte votre marque et votre domaine, et les relevés et reçus peuvent être téléchargés. Rien n’est visible que vous n’ayez activé. Les rappels partent par SMS, e-mail ou WhatsApp à la création d’un prêt, avant une date d’échéance et à la réception d’un paiement. L’agence répond à moins d’appels pour un solde et règle moins de litiges.

En savoir plus sur Portail emprunteur

Que vérifie Lendbox avant le décaissement ?

Quatre choses. Les pièces d’identité et documents téléversés sont examinés pour détecter des signes de falsification et signalés pour vérification. Un score de risque est généré pour l’emprunteur à partir de son historique de crédit. Un numéro d’identification déjà présent dans le système déclenche une alerte de doublon, de sorte qu’un emprunteur récurrent est rattaché au dossier que vous détenez déjà. L’exposition des garants est affichée sur l’ensemble de votre portefeuille, pour voir les quatre prêts qu’un commerçant garantit déjà avant d’accepter le cinquième.

En savoir plus sur Sécurité IA

Quels rapports sont fournis d’origine ?

Portefeuille à risque, arriérés, remboursements, décisions et comparaison entre agences. Le portefeuille à risque est présenté par tranches d’ancienneté. Le rapport des arriérés liste qui est en retard, de combien et depuis combien de temps. Le rapport des remboursements montre ce qui était dû et ce qui est arrivé, en tableau ou en calendrier, et distingue Payé, Partiel, En attente, Échéance manquée et Échu.

Chaque rapport accepte une plage de dates, une agence, un agent, un produit de prêt, une tranche de montant et un statut. Enregistrez un jeu de filtres comme vue nommée et retrouvez-la le mois prochain. Exportez en Excel ou en PDF. La vue d’impression porte les filtres, l’utilisateur et l’horodatage dans son en-tête. Le tableau de bord lit les mêmes enregistrements que ceux sur lesquels travaillent les agents de crédit.

En savoir plus sur Rapports et analyses

Pouvons-nous migrer un portefeuille de prêts existant vers Lendbox ?

Oui, sans clôturer le portefeuille actuel. Importez clients et prêts depuis des modèles Excel, chaque prêt avec ses conditions d’origine et sa date de décaissement. Chargez ensuite ses remboursements passés avec leur date d’encaissement, pour que son solde et son échéancier reprennent là où ils en sont aujourd’hui. Les numéros d’identification en double sont détectés à l’import. Chaque compte du grand livre prend un solde d’ouverture et la date à partir de laquelle il s’applique. Vos données restent exportables tant que vous détenez un compte, sans rien avoir à nous demander.

En savoir plus sur Gestion des clients

Prêt à commencer à gérer des prêts ?
Commencez votre essai gratuit aujourd'hui.